Gestão financeira na advocacia: do caderno ao painel em tempo real
por Por Equipe Editorial Juris Plena · 15/07/2026
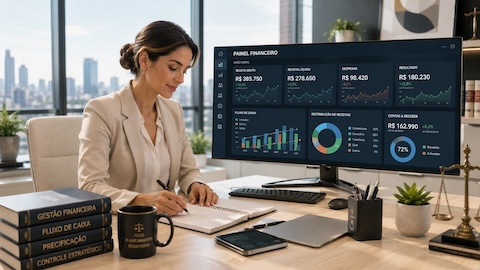
Advocacia tem uma particularidade financeira que poucas outras atividades profissionais enfrentam com a mesma intensidade: o recebimento raramente é linear. Um contrato de honorários de êxito pode levar meses ou anos para gerar receita, enquanto as despesas fixas — aluguel, folha, sistemas, custas — chegam todo mês, sem excepcionalidade.
Há um escritório que talvez se pareça muito com o seu. No começo, um caderno bastava: poucos processos, poucos clientes, e o sócio guardava de memória quem devia o quê. Depois vieram mais contratos, mais associados, mais contas a pagar, e o caderno virou planilha. A planilha resolveu por um tempo — até que um dia o sócio abriu três abas diferentes, cada uma com um número de saldo diferente, e percebeu que não sabia, com segurança, quanto dinheiro o escritório teria em caixa na semana seguinte. Esse momento é mais comum do que parece, e ele marca a transição que este artigo discute: por que a evolução do controle financeiro no escritório não pode parar na planilha, e o que muda de fato quando esse controle passa a acontecer em tempo real.
1. Do caderno à planilha: por que a evolução parou no meio do caminho
A planilha eletrônica foi, para a maioria dos escritórios de advocacia de pequeno e médio porte, o primeiro grande salto de organização financeira. Ela trouxe fórmulas, categorias, histórico e a sensação — real, no início — de estar no controle. Não é exagero dizer que a planilha profissionalizou o que antes era anotação solta em papel ou em aplicativo de notas do celular.
O problema é que a planilha foi desenhada para registrar o passado, não para orientar decisões no presente. Ela mostra o que já aconteceu: quanto entrou, quanto saiu, o saldo do mês anterior. Mas a gestão financeira de um escritório de advocacia exige outra pergunta, mais difícil de responder com uma planilha: quanto vai entrar, quando, e isso é suficiente para cobrir o que já está comprometido?
1.1 O descompasso entre o recebimento e a rotina de caixa
Advocacia tem uma particularidade financeira que poucas outras atividades profissionais enfrentam com a mesma intensidade: o recebimento raramente é linear. Um contrato de honorários de êxito pode levar meses ou anos para gerar receita, enquanto as despesas fixas — aluguel, folha, sistemas, custas — chegam todo mês, sem excepcionalidade. A planilha registra isso depois que acontece, mas não ajuda o sócio a antecipar o mês em que vários recebimentos previstos vão atrasar ao mesmo tempo, situação que qualquer escritório com carteira de êxito conhece bem.
1.2 O erro de achar que atualizar mais rápido resolve o problema
Uma reação comum, quando a planilha começa a falhar, é tentar atualizá-la com mais frequência — diariamente, em vez de semanalmente. Isso ajuda pouco, porque o problema não é a frequência de atualização, e sim a natureza do instrumento: a planilha depende de alguém lembrar de inserir cada lançamento, revisar fórmulas manualmente e cruzar informações que estão em lugares diferentes, como o sistema de processos, o e-mail de cobrança e o extrato bancário. Quanto mais o escritório cresce, maior a chance de um lançamento ficar de fora, e maior o custo de um erro que passa despercebido por semanas.
2. Os limites da planilha que só aparecem quando o escritório cresce
Enquanto o escritório é pequeno, a planilha esconde bem suas limitações, porque o volume de informação ainda é administrável por uma única pessoa que conhece cada processo de cabeça. O problema é que esses limites não aparecem gradualmente — eles aparecem de uma vez, geralmente no momento em que o escritório menos pode se dar ao luxo de perder tempo com isso.
2.1 A planilha não separa rentabilidade de faturamento
Faturar bem e ser rentável não são a mesma coisa, e a planilha tradicional raramente deixa essa diferença visível. É comum um escritório fechar o mês com um faturamento que parece saudável, mas sem saber quanto desse valor foi efetivamente consumido pelo custo de operação de cada área de atuação. Um contencioso trabalhista com muitos processos de baixo valor pode dar mais trabalho operacional do que retorno financeiro, enquanto uma carteira consultiva menor, mas bem precificada, pode ser mais rentável — e isso só fica claro quando o escritório acompanha margem por área ou por cliente, não apenas o total que entra no caixa.
2.2 A planilha não escala com o número de sócios e associados
Quando o escritório tem um único sócio decidindo, a planilha funciona como extensão da memória dele. Quando o escritório passa a ter dois, três sócios, ou associados com participação em resultado, a planilha se torna uma fonte de desconfiança em vez de controle. Cada sócio quer entender de onde vem um número, e a planilha, sem histórico auditável de quem alterou o quê e quando, não oferece essa segurança. É nesse estágio que divergências informais sobre dinheiro — que já existiam, mas ficavam em segundo plano — começam a gerar atrito real entre os sócios.
3. O que muda com um painel financeiro em tempo real
Um painel em tempo real não é, essencialmente, uma planilha mais bonita. A diferença central é estrutural: em vez de depender de alguém lançar e atualizar manualmente, o painel consolida informações que já existem em outros pontos da operação do escritório — processos em andamento, honorários previstos, parcelas vencidas, despesas recorrentes — e as transforma em uma visão única, atualizada continuamente.
3.1 De olhar para o passado a projetar o futuro próximo
A vantagem prática mais imediata é a projeção de caixa. Em vez de descobrir no dia 5 do mês que faltará dinheiro para a folha do dia 10, o sócio passa a visualizar, com antecedência, os meses em que o fluxo previsto ficará abaixo do necessário — e tem tempo de agir: renegociar um prazo, acelerar uma cobrança, ajustar uma despesa não essencial. A gestão financeira deixa de ser reativa e passa a ser, de fato, gestão: decisão tomada antes do problema se concretizar, não depois.
3.2 Indicadores que ficam visíveis sem esforço manual
Métricas como margem de contribuição — o quanto cada honorário efetivamente contribui para cobrir os custos fixos do escritório depois de descontado seu custo direto — e ponto de equilíbrio — o faturamento mínimo necessário para o escritório não operar no vermelho — são conceitos conhecidos por qualquer gestor com formação em administração, mas raramente calculados na advocacia, justamente porque calculá-los manualmente exige tempo que o sócio não tem. Quando esses indicadores aparecem automaticamente em um painel, eles deixam de ser teoria de curso de gestão e passam a orientar decisões concretas, como qual área de atuação vale a pena expandir e qual está sustentando prejuízo silencioso há meses.
3.3 Rastreabilidade que sustenta a relação entre sócios
Um painel alimentado por dados estruturados carrega, por natureza, histórico rastreável: cada lançamento tem origem, data e responsável identificáveis. Isso não é um detalhe técnico — é o que transforma a conversa entre sócios sobre dinheiro de uma discussão baseada em percepção para uma discussão baseada em dado verificável por todos, o que tende a reduzir o desgaste que informações financeiras dispersas costumam gerar em sociedades de advocacia.
4. Como saber em qual estágio o seu escritório está
Antes de decidir migrar de instrumento, vale um diagnóstico simples e honesto. Se a resposta a mais de uma das perguntas abaixo for "não sei" ou "não com segurança", é sinal de que a planilha já não está cumprindo sua função:
O escritório sabe, hoje, quanto vai entrar de caixa nos próximos trinta dias, considerando os recebimentos previstos e os que estão em atraso? É possível dizer, sem levantamento manual, qual área de atuação do escritório é mais rentável, e não apenas qual fatura mais? Se um sócio pedir o histórico de alterações de um lançamento financeiro específico, essa informação existe de forma rastreável? A resposta a essas perguntas revela, com mais precisão do que qualquer sensação de "estamos bem organizados", se o escritório está pronto para dar o próximo passo.
Como a Juris Plena resolve isso
O caminho do caderno à planilha, e da planilha ao painel em tempo real, é exatamente o percurso que a Juris Plena foi desenvolvida para acompanhar. Em vez de depender de lançamentos manuais dispersos entre planilhas, e-mails e anotações de cobrança, a plataforma consolida a informação financeira do escritório em um único ambiente, atualizado continuamente, conectado à realidade operacional dos processos e dos contratos de honorários.
Isso significa que o sócio deixa de perguntar "onde está esse número" e passa a visualizar, de forma estruturada, a projeção de caixa, a rentabilidade por área ou cliente e o histórico auditável de cada movimentação — sem precisar montar essa visão manualmente a cada fim de mês. A diferença não está em ter mais dados, e sim em ter os dados certos, organizados de um jeito que sustenta decisão, não só registro.
Por ter sido desenvolvida especificamente para a realidade financeira da advocacia — com seus honorários de êxito, seus recebimentos não lineares e sua estrutura societária particular — a Juris Plena não exige do escritório adaptar sua rotina a uma ferramenta genérica de gestão financeira pensada para outro tipo de negócio.
Conclusão
A planilha cumpriu, e ainda cumpre, um papel importante na profissionalização financeira de muitos escritórios. Mas ela tem um limite estrutural que aparece justamente quando o escritório mais precisa de controle: no crescimento, na entrada de novos sócios, na complexidade dos honorários de êxito. Reconhecer esse limite não é admitir desorganização — é reconhecer que o instrumento que serviu bem em um estágio já não serve no estágio seguinte.
O gestor que quer sair do ciclo de descobrir problemas de caixa depois que eles já aconteceram precisa parar de tentar consertar a planilha e começar a pensar em visibilidade financeira contínua. Esse é o convite deste artigo: olhar com honestidade para o estágio atual do próprio escritório e, a partir disso, considerar a Juris Plena como o caminho estruturado para transformar controle financeiro disperso em decisão financeira em tempo real.
Juris Plena | Gestão Inteligente para Escritórios de Advocacia
A Juris Plena é a plataforma de gestão 100% focada na advocacia, desenvolvida para apoiar escritórios de pequeno e médio porte na administração financeira, operacional e estratégica do negócio jurídico. Nossa missão é dar a advogados e gestores a clareza e o controle que a gestão informal não entrega.
Conheça a Juris Plena em jurisplena.com.br ou visite nosso blog em jurisplena.com.br/blog para mais conteúdos como este.
Conheça nossa plataforma
Gestão financeira e jurídica completa para o seu escritório de advocacia.
Continue lendo
Ver todos →
Como Estruturar o Planejamento Estratégico do Seu Escritório de Advocacia
Um planejamento estratégico útil não tenta abraçar tudo. Toda prioridade definida no planejamento precisa de um indicador simples que mostre se o escritório está avançando ou não. O planejamento não falha porque a estratégia estava errada, mas porque a estrutura de gestão não sustentou o acompanhamento.
Planejamento Anual para Escritórios de Advocacia: O Roteiro Que Sua Banca Precisa Seguir
Por que o planejamento anual não pode se resumir a uma meta de faturamento. O problema não é a ausência de vontade de planejar. É a ausência de um roteiro que transforme intenção em decisão registrada, acompanhável e revisável ao longo do ano.
Governança Jurídica: Como Sócios Podem Profissionalizar a Tomada de Decisão no Escritório
Quando um conjunto de regras não existe de forma explícita, o escritório está operando sob "governança informal" — o que não significa ausência de governança, mas sim que ela está baseada em relações de confiança pessoal, e não em critérios objetivos.